


把一套房买下来出租,在绵阳一年能收回多少?按现在的租金和房价粗算,年租金回报约 1.76%。这个数比五年期大额存单高一点,但明显低于自己的房贷利率。也就是说,贷款买房出租,每个月要往里贴钱。
一、全国这组数:50 城平均 2.31%
先看绵阳在全国的位置。
中指研究院 10 月的数据:50 城住宅平均租金 33.87 元/平方米·月,环比下跌 0.28%,同比下跌 2.02%。同比跌幅已经收窄到近 27 个月最低。
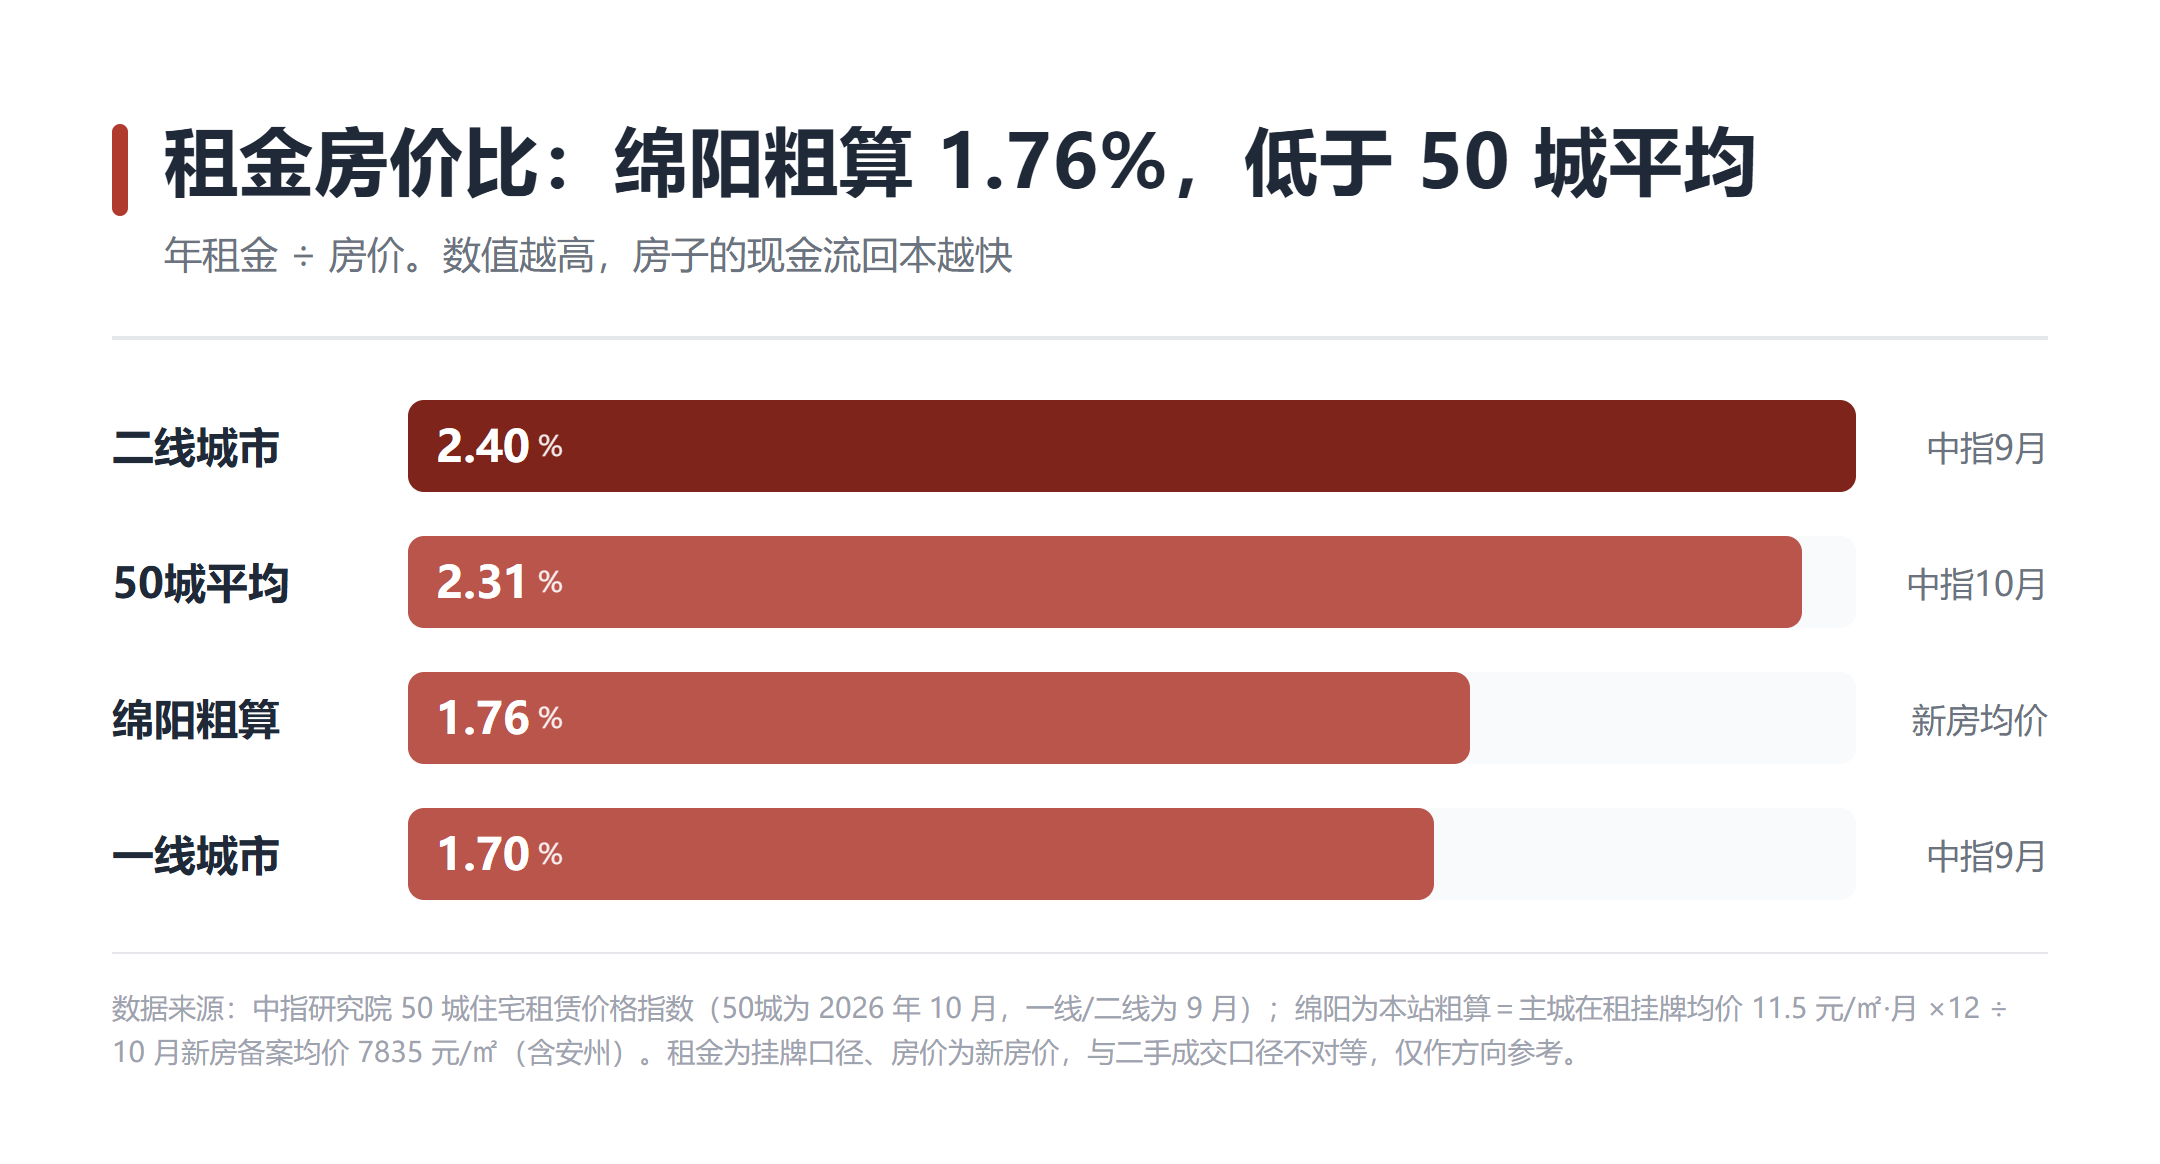
更关键的是租金房价比。10 月 50 城平均 2.31%,比 2023 年初回升了 0.33 个百分点。9 月的数据是:一线城市 1.70%,二线城市 2.40%。
这三个数不能直接比。时点不同、样本不同,只能说同一件事:城市等级越低,租金回报反而越高。
为什么?房价便宜得更多。同一笔租金,除以一个更小的分母,比值自然变大。
这个 2.31% 本身不算亮眼。它的意义在参照物:工行 2026 年第二期五年期大额存单年利率 1.55%,三年期 1.50%。
房子能产生的现金流,已经重新跑赢了存款。
信号很明确,但很弱。
二、把镜头拉回绵阳:粗算 1.76%
那绵阳是多少?小淘把两边的数摆在一起算了一下。
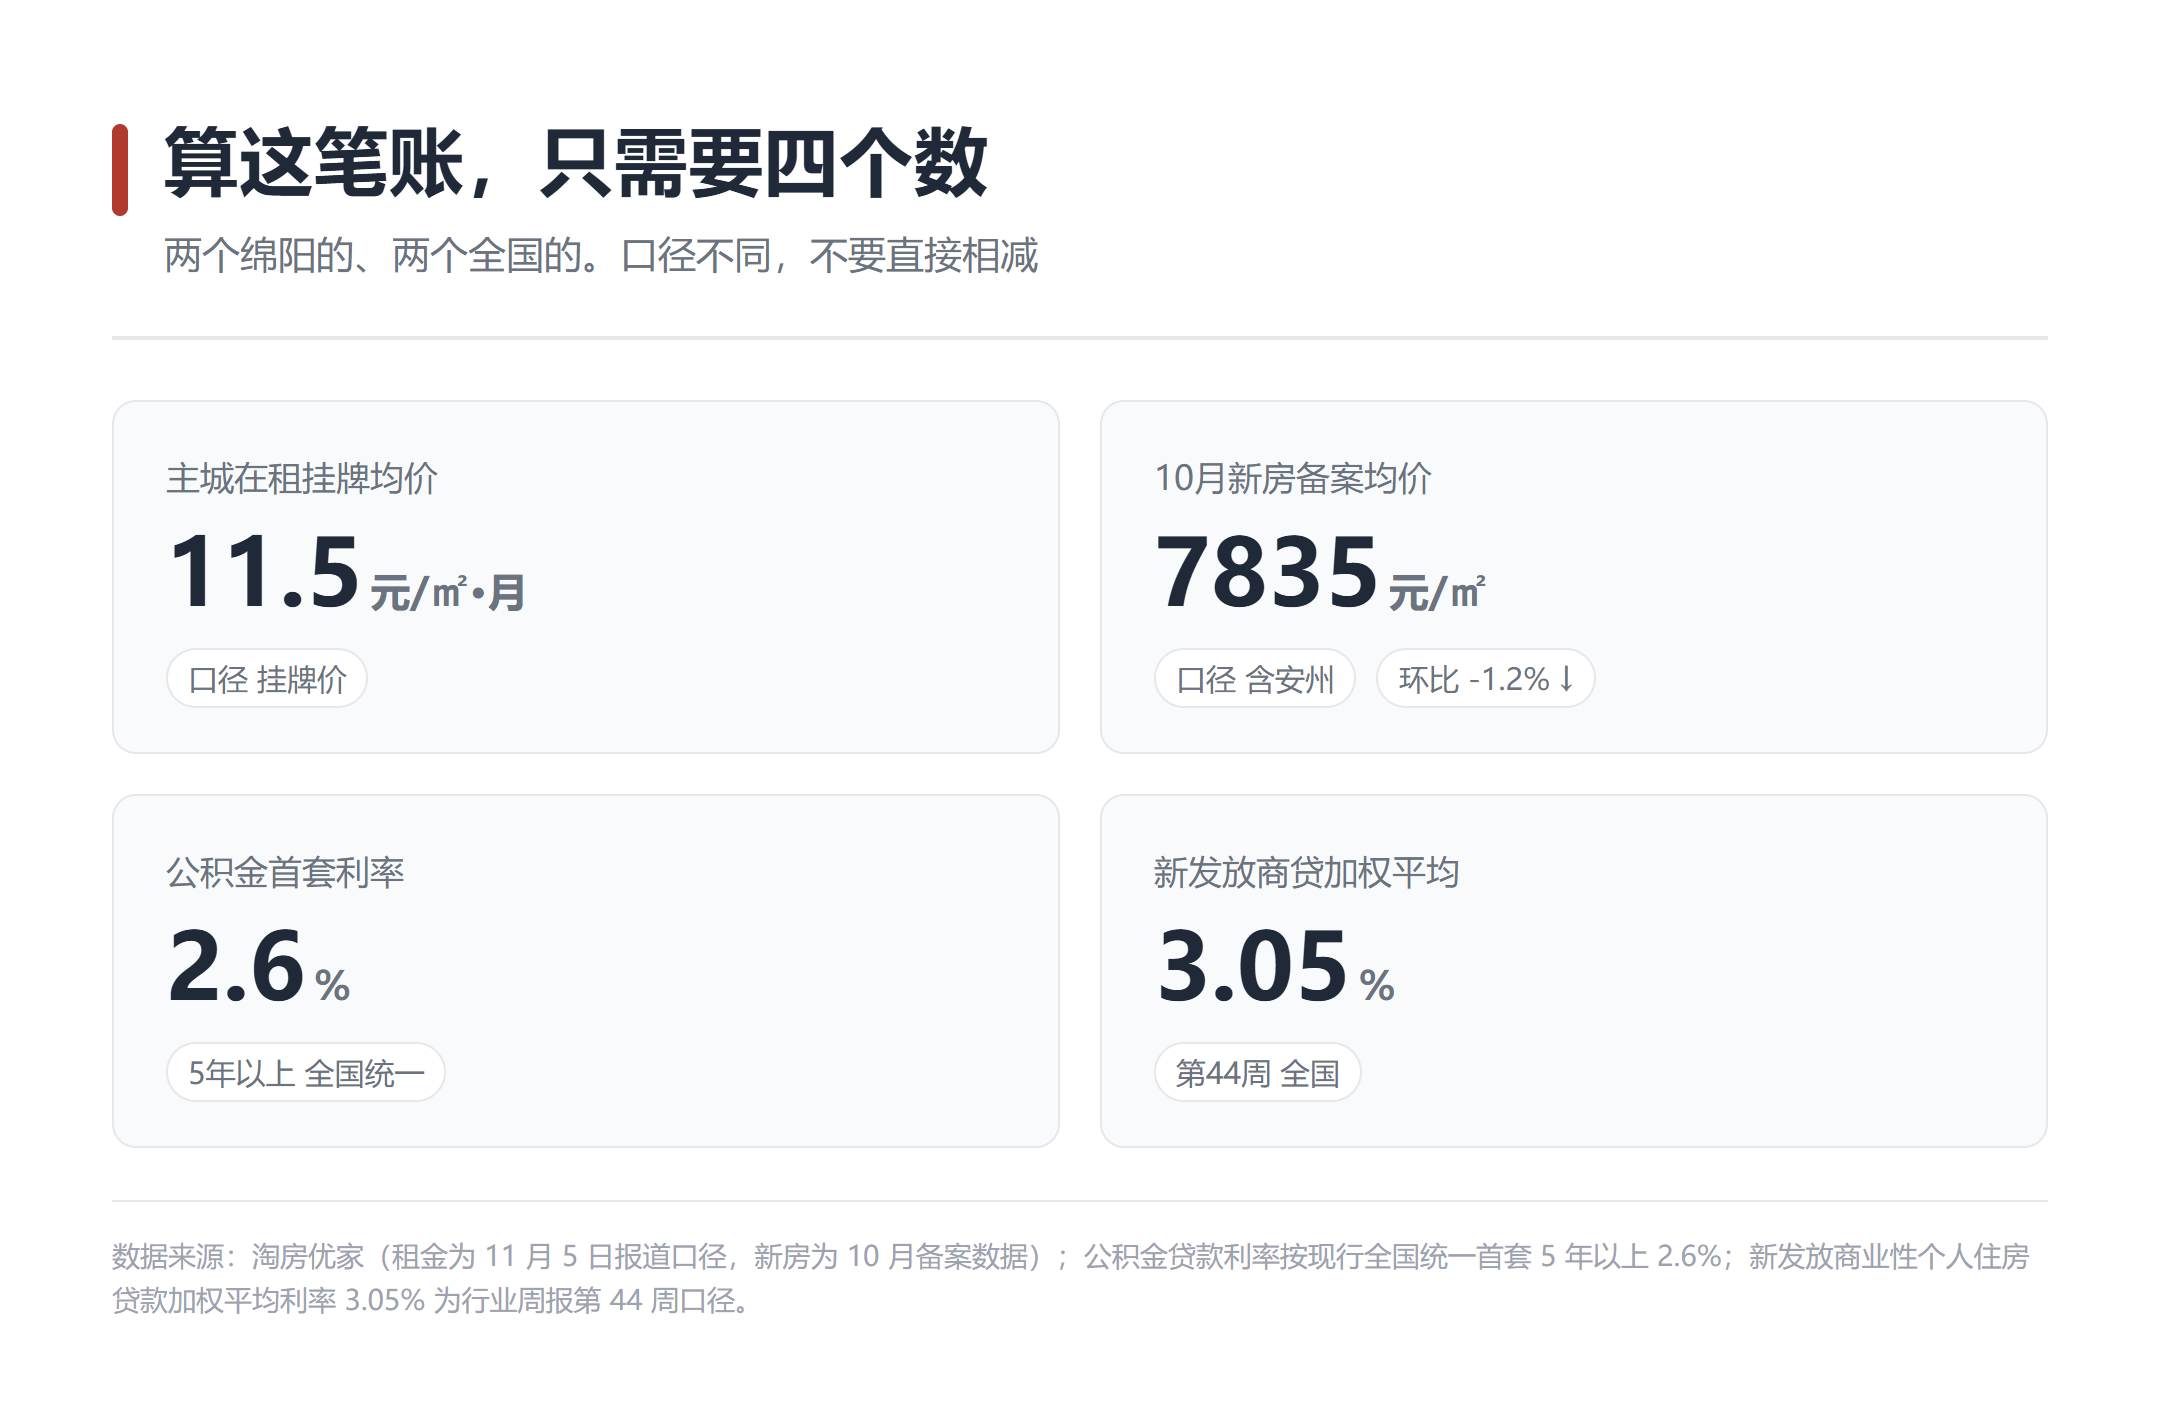
- 租金:主城四大片区在租房源挂牌均价 11~12 元/平方米·月(据本站 11 月 5 日报道)
- 房价:10 月全市新房备案均价 7835 元/平方米(含安州)
一套 100 平方米的房子,月租按 11.5 元算,是 1150 元,一年 1.38 万元。总价 78.35 万元。年租金除以总价,1.76%。
口径要先讲清楚,这很重要。
租金是挂牌价,不是成交价。房价是新房备案价,不是二手成交价。一个挂牌、一个备案,一个新、一个二手,两套口径并不对等。所以 1.76% 只能看方向,不能当精确值。
换个算法做交叉验证。
按本站 11 月 6 日报道的两个二手成交案例:高新区朗基天域 6591 元/平方米,租金房价比 2.09%;经开区海赋长兴 10455 元/平方米,只有 1.32%。
区间落在 1.3% 到 2.1% 之间。房子越贵,这个比值越低,这是除法的必然结果。
结论没变:绵阳的租金房价比,低于 50 城平均的 2.31%,也低于二线的 2.40%。
三、差的那半个百分点,是每月 1046 元
租售比是个比值,落到生活里是月供。
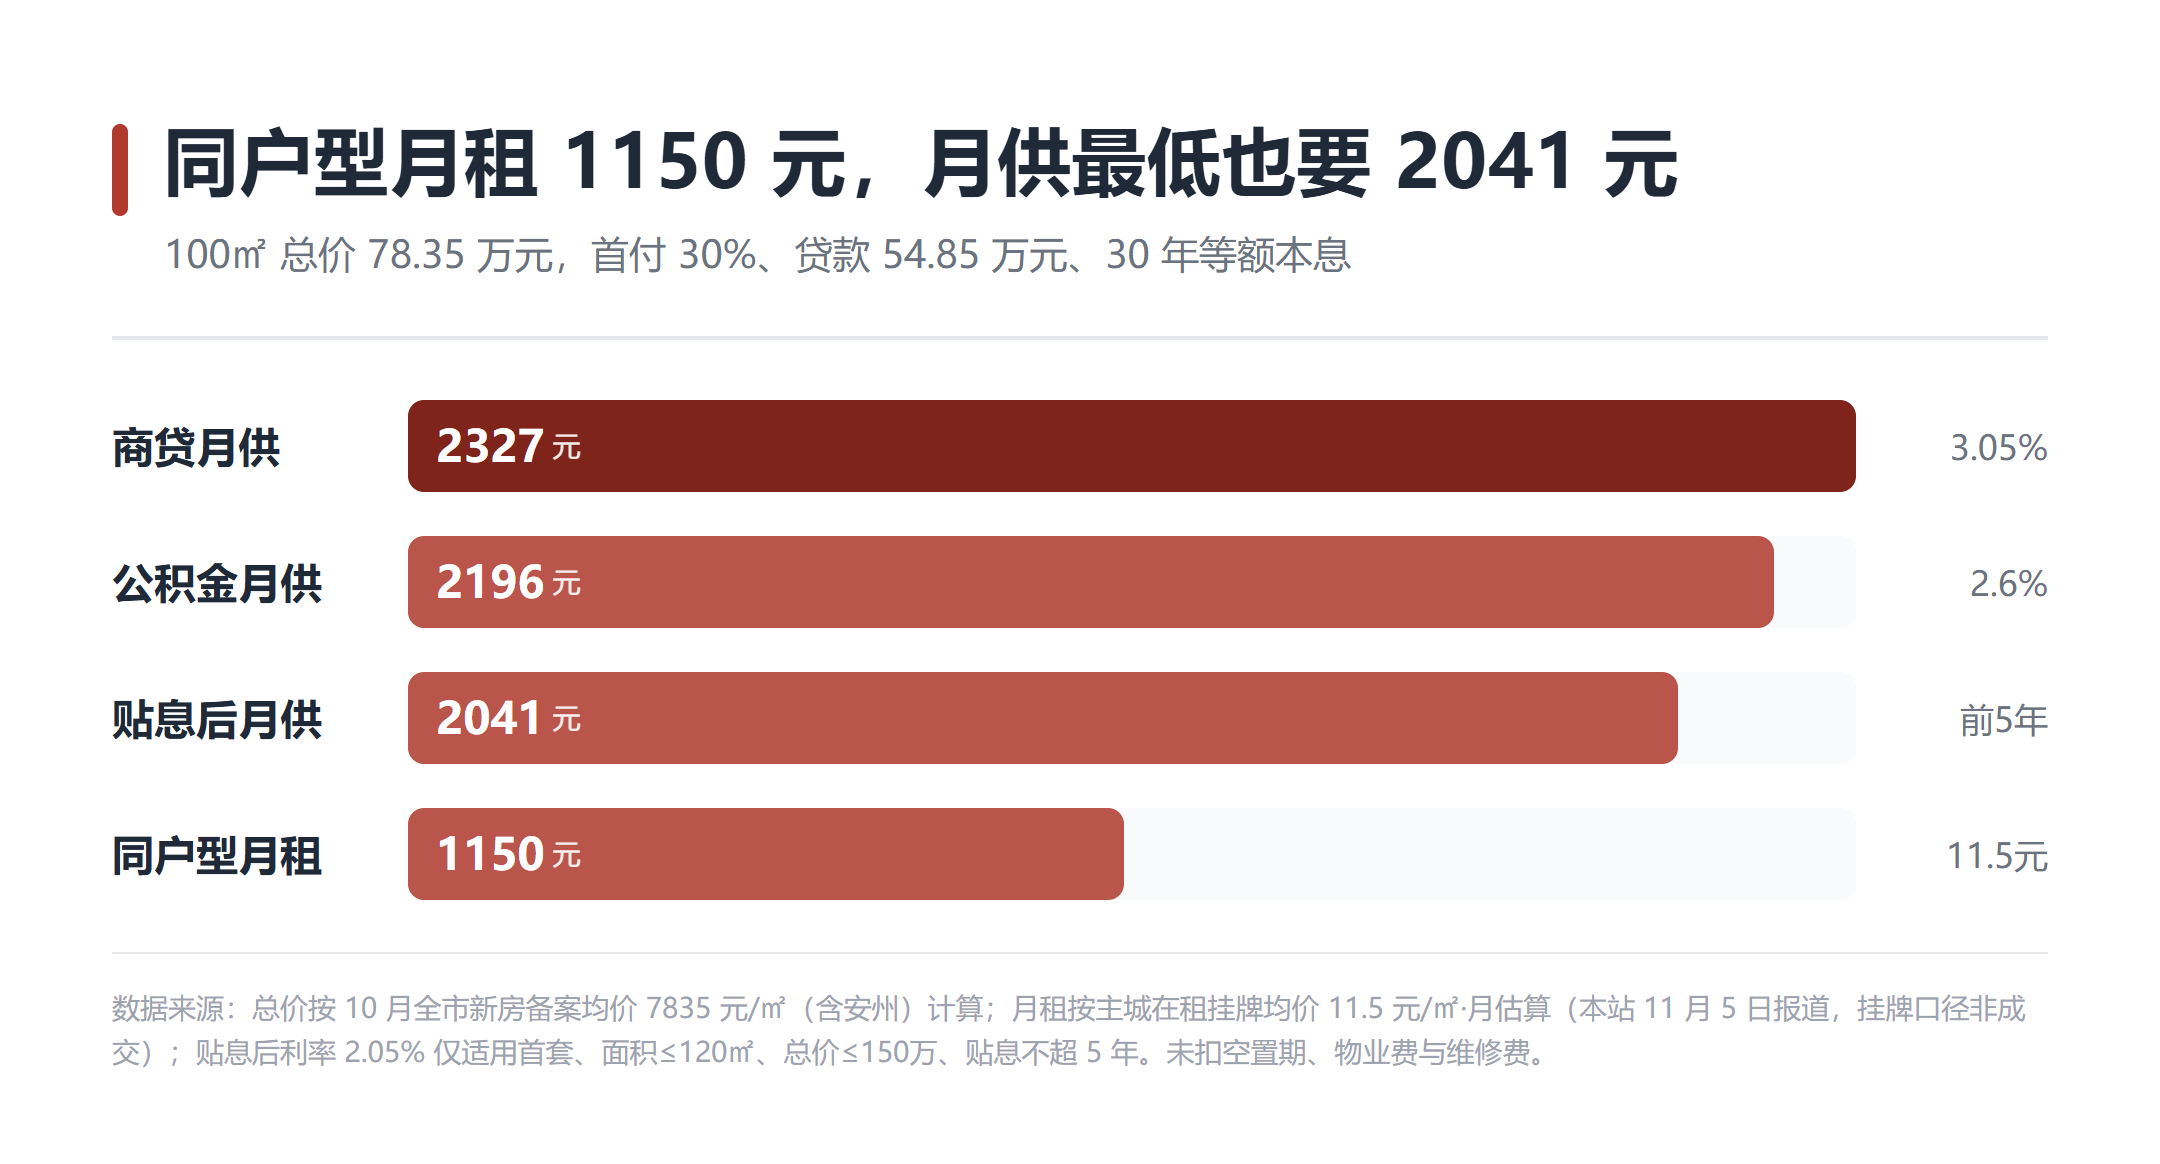
还是那套 100 平方米、78.35 万元的房子。首付 30%,贷款 54.85 万元,30 年等额本息。
- 公积金贷款 2.6%:月供 2196 元
- 商业贷款 3.05%:月供 2327 元
- 贴息后 2.05%:月供 2041 元
同户型月租 1150 元。租金能覆盖月供的一半左右。剩下的,每月要自己补 891 到 1177 元。
贴息不是人人有。按 2026 年 9 月三部门发布的文件,要同时满足首套、面积不超过 120 平方米、总价不超过 150 万元,而且只贴前 5 年。简单来说,这套 78.35 万元的房子踩在门槛内,商贷月供能从 2327 元降到 2041 元,每月少 286 元。
这就是 1.76% 的真实含义:它低于 2.6% 的公积金利率,也低于 3.05% 的商贷利率。
租房的人付的租金,盖不住贷款的成本。
换个身份看,全款买呢?
把 78.35 万元存五年期大额存单,1.55%,一年利息 1.21 万元。同一套房出租,一年 1.38 万元,多 1656 元。
多这一点,还得自己承担空置期、物业费、维修和家电折旧。
说白了,全款收租是"比存单略好一点",贷款收租是"每月往外掏钱"。两者不是一回事,但很多人算的时候混着算。
四、这个数对三种人,三种用法
刚需自住:不算回报,算"月供体检"。
买来自己住,租售比对你不适用。你买的是住,不是租金。
但它有一个用法:把同小区同户型的月租,跟你未来的月供放在一起看。
月租 1150、月供 2196,说明这个板块的租赁需求只能撑到这个价。月租能到 1800 以上,说明这里的租客群体支付能力更硬。
一个板块的租金水位,是它真实居住需求的价格标签。
【优势】租金高的板块,通常产业人口稳、出租快、空置期短。【劣势】这类板块的房价往往也早已把这个优势算进去了,你买的时候就在为它付钱。
适合谁:打算住五到十年、以后可能出租或换房的家庭。
改善置换:先算旧房能租多少。
卖旧买新之间,少则三个月,多则半年。这段时间旧房是空着还是租出去,直接影响你的现金流。
按 11.5 元/平方米·月算,一套 90 平方米的旧房,月租约 1035 元,半年 6210 元。
不算大钱,但能覆盖掉一部分过渡期的月供。
纯投资客:这个数不够。
这个 1.76% 的回报,扣掉空置、物业、维修,净值还要往下走。
要覆盖 2.6% 的贷款成本,缺口是明确的。除非全款,否则这笔账在算术上就不成立。
绵阳现在挂牌的二手房有 26857 套(据本站 11 月 6 日报道),按 10 月 1050 套的成交速度推算,去化超过 25 个月。买进来容易,卖出去要排队。
适合谁:不建议把出租回报当成买入理由。真要买,先想清楚退出路径。
五、算租售比,最容易错的三处
第一,拿挂牌租金当成交租金。房东挂 1300、实际 1150 成交,是常有的事。挂牌价普遍高于成交价。
第二,拿新房价格配二手租金。新房有品牌、装修、楼层溢价,二手有折旧。两个口径拼在一起,算出来的比值会偏低。
第三,忘了算持有成本。物业费、空置期、维修、家电折旧,一年吃掉一两千元很常见。这些不扣,回报率就是虚的。
结尾:三条今天就能做的动作
- 算出你自己那套房的年租金,除以总价,看看落在 1.3% 还是 2.1%。
- 找中介要同小区近三个月的真实成交租金,别看挂牌价。
- 如果打算贷款买来出租,先把"月供减租金"的缺口算出来,再决定首付比例。