


绵阳这一周的新房,上的货是卖出去的近四倍。
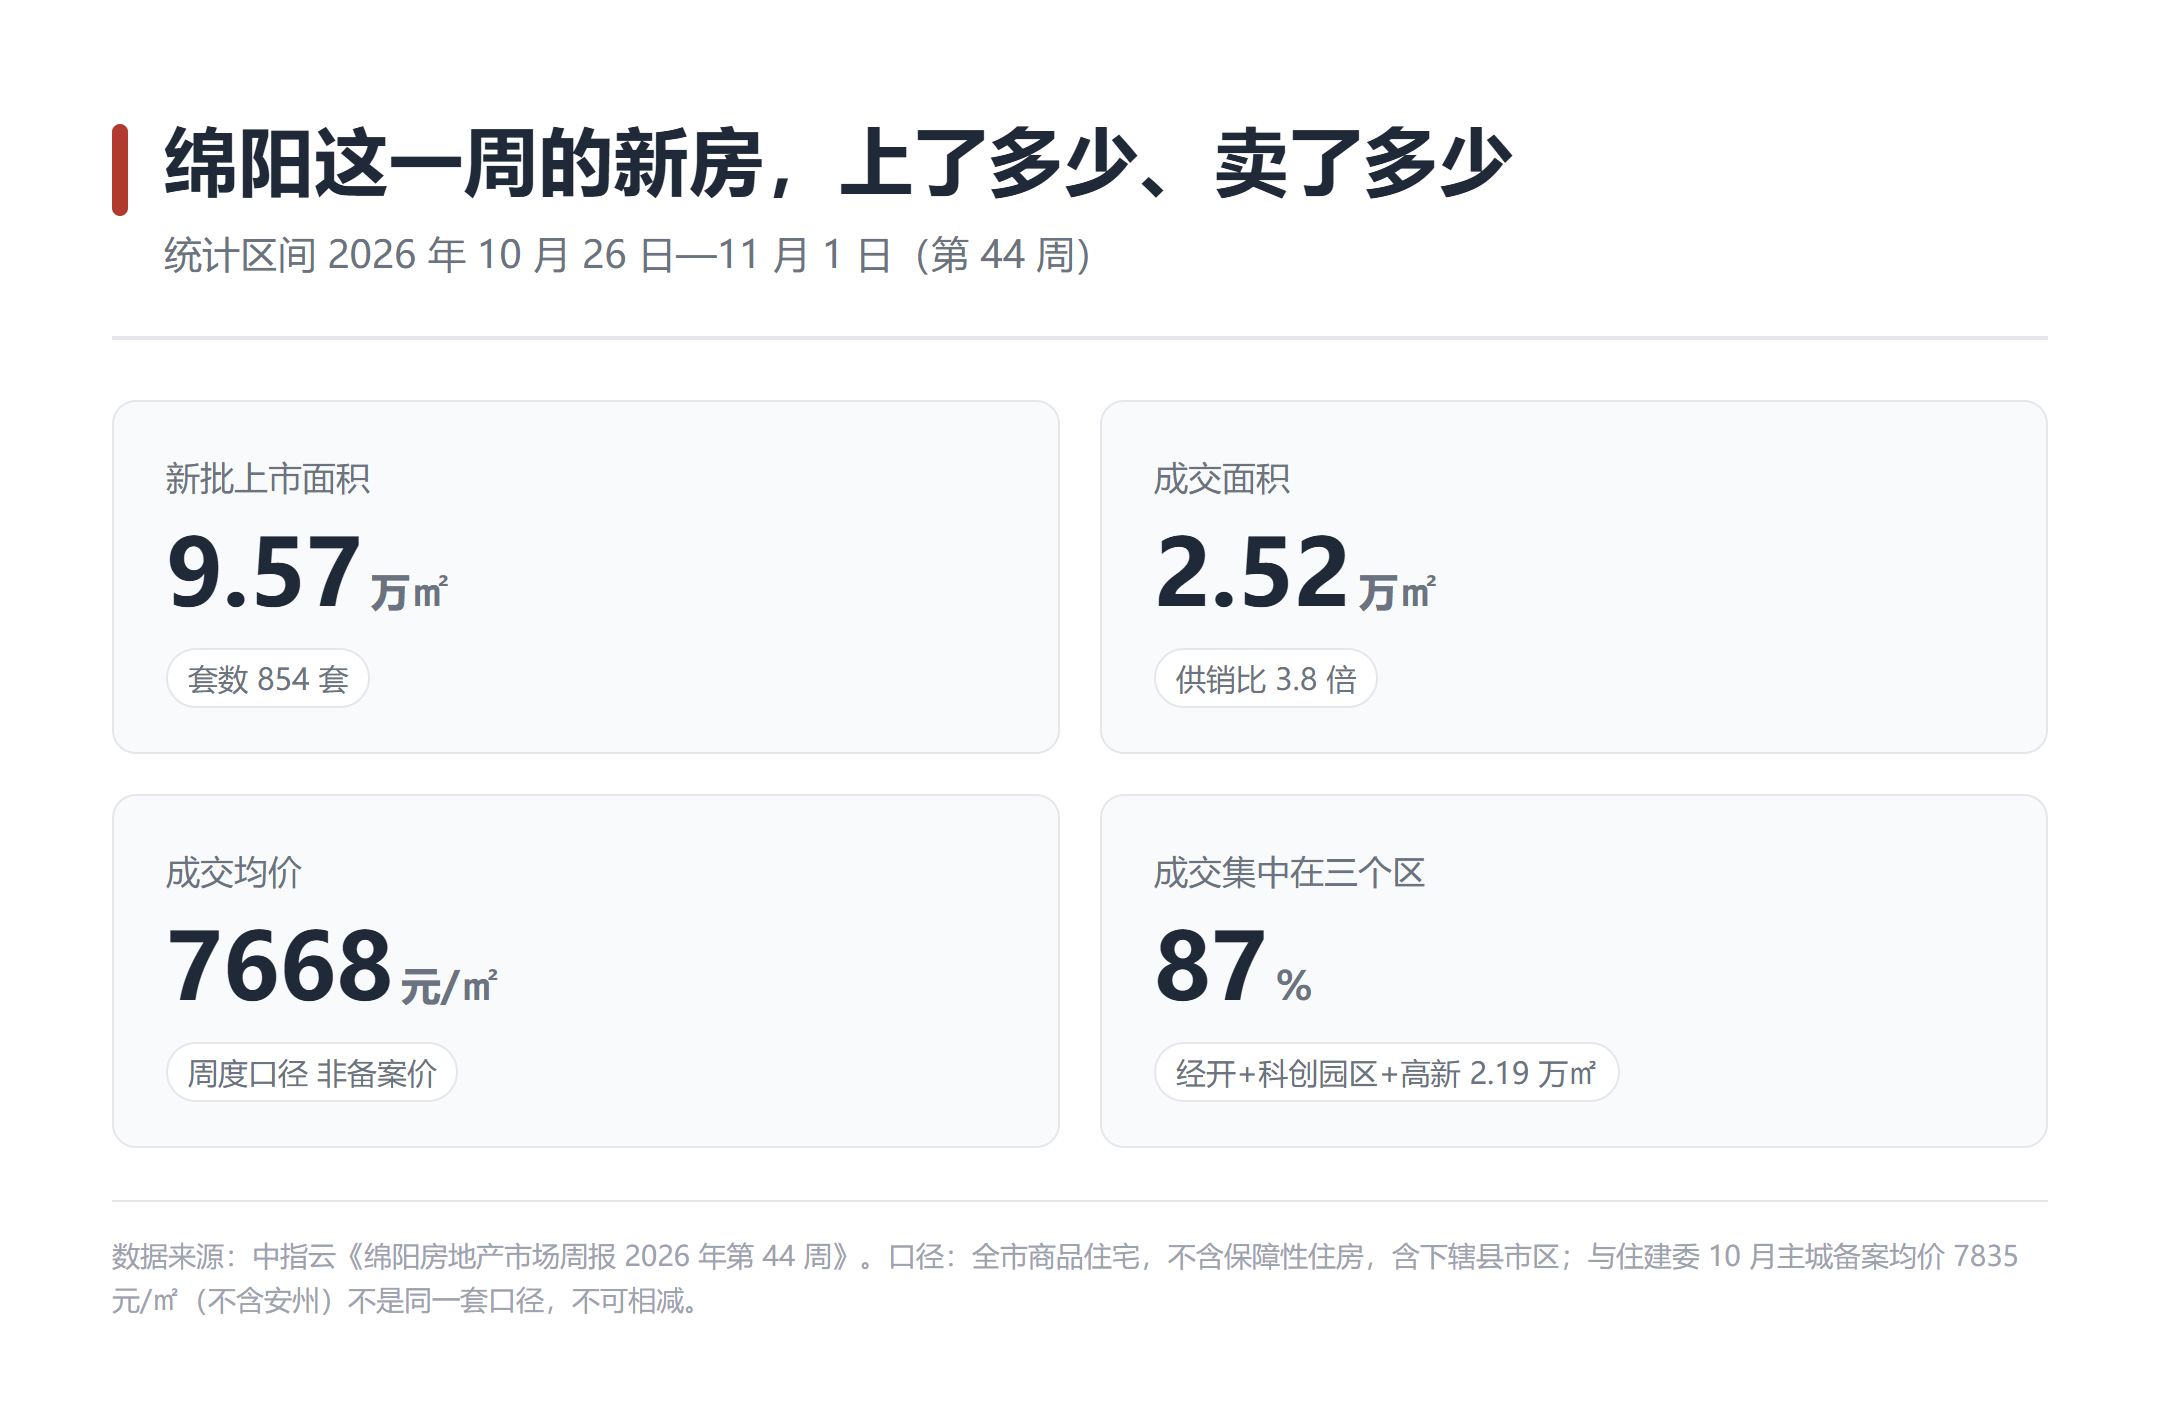
中指研究院的周度数据显示,10 月 26 日到 11 月 1 日,全市商品住宅新批上市 9.57 万㎡、854 套,同期成交 2.52 万㎡。
这个差距不是"供大于求"四个字能带过的。它落到每个人身上,就是你走进哪个售楼部,说话的底气不一样。
一周新上854套,卖出去2.52万㎡
三个数字放一起更直观。新批 9.57 万㎡,成交 2.52 万㎡,成交均价 7668 元/㎡,供销比 3.8 倍。
口径得先说清楚。这组数是指数机构的周度统计,覆盖全市商品住宅,不含保障性住房,含下辖县市区。它跟住建委的月度备案不是一套:10 月主城备案是 772 套、超 7.1 亿、均价 7835 元/㎡,不含安州。两个口径不能相减,各看各的走向就行。
简单来说,这一周开发商递到市场上的新房,是市场接走的三倍多。
不过有一句得先放在前面。单周的供应数据往往受集中取证影响,一批预售证卡在月末发,数字就会跳一下。所以这个 3.8 倍只能说明这七天,别当成 11 月的整月趋势。真正要盯的,是接下来几周这条缝是收窄还是继续张开。
货堆在两个区,筹码也在两个区
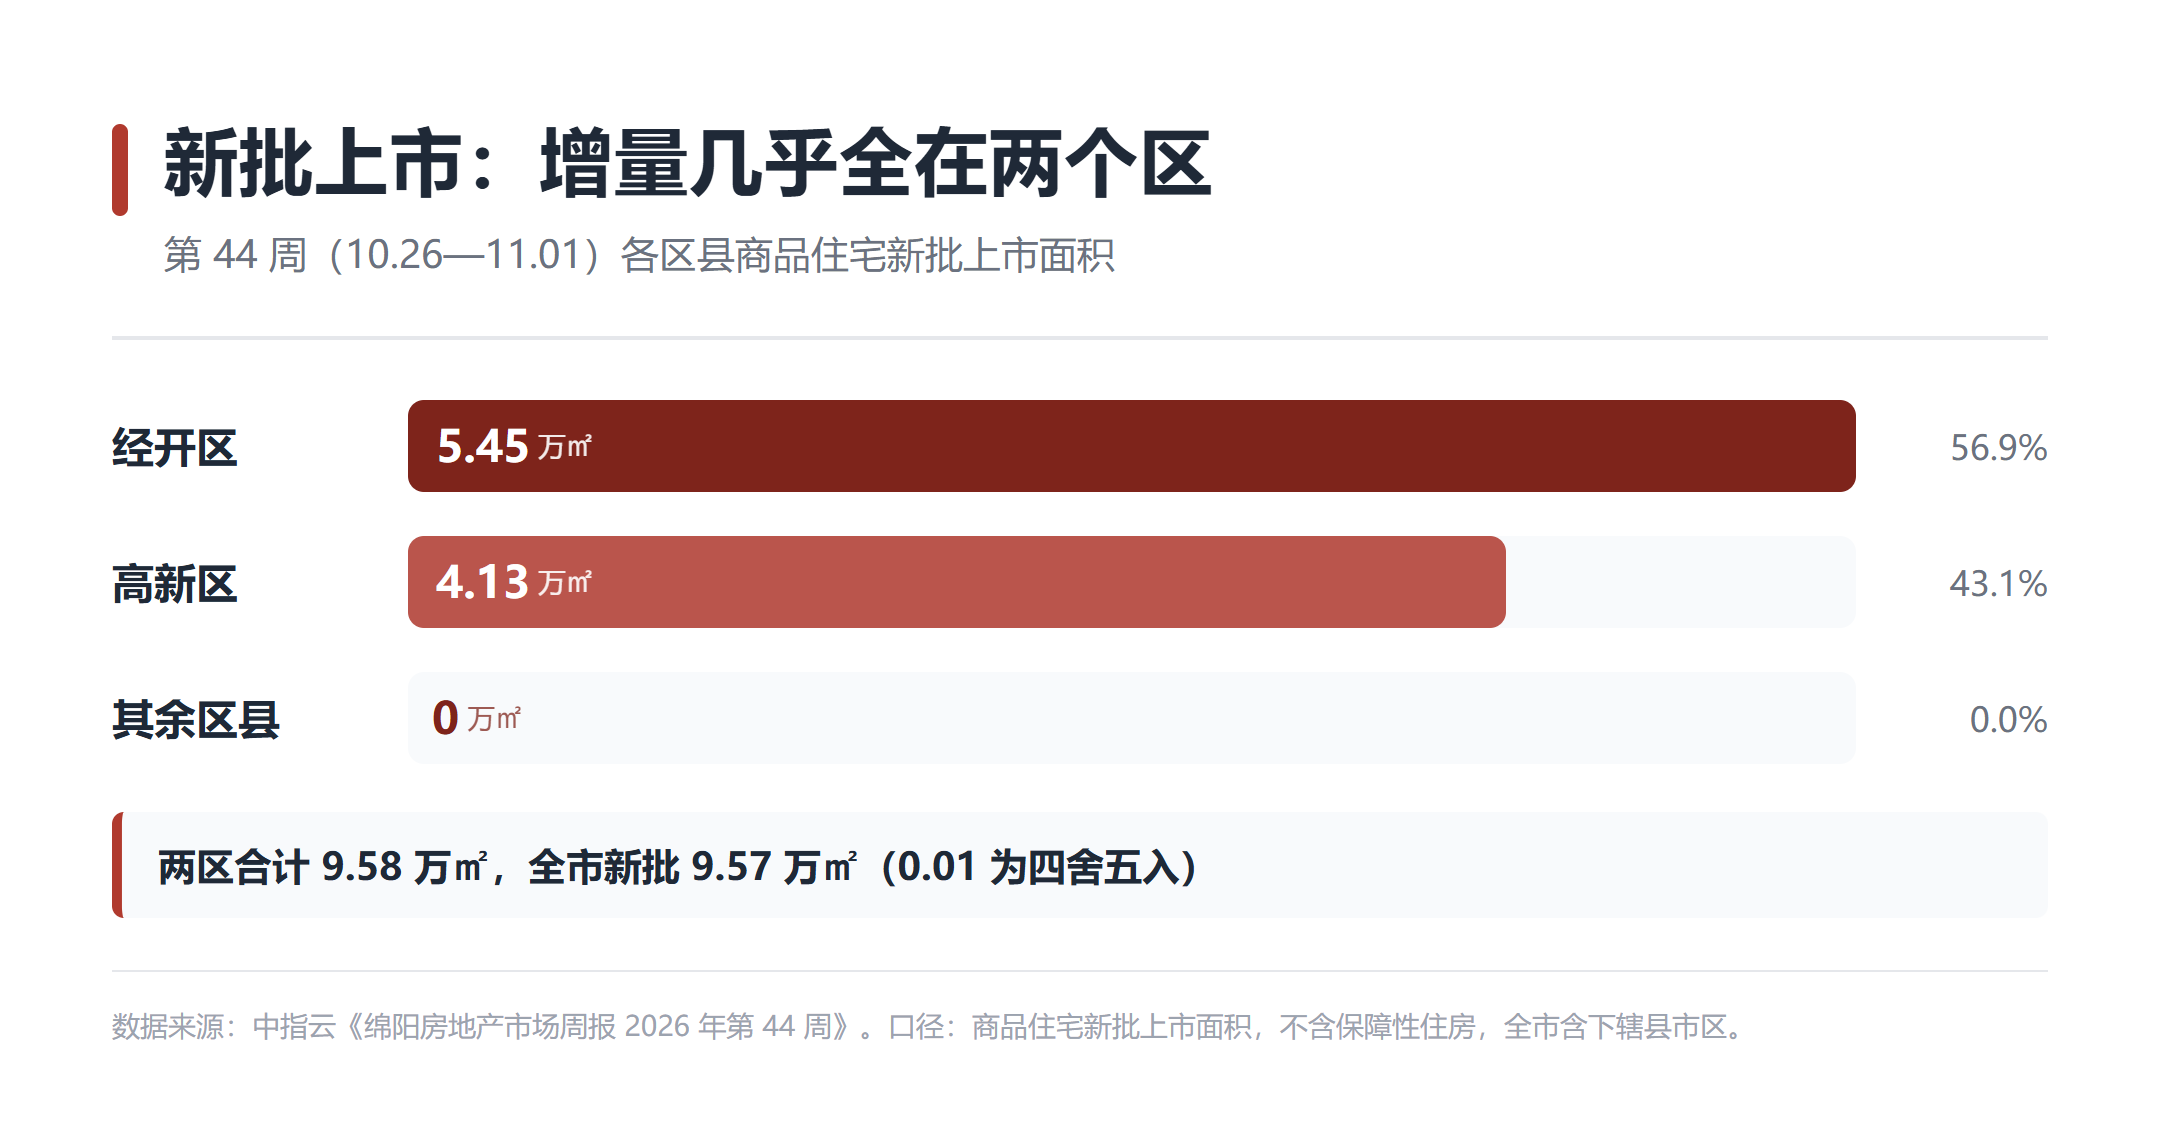
新批上市的 9.57 万㎡ 几乎全落在两个区:经开区 5.45 万㎡,高新区 4.13 万㎡。其余区县合计接近零(两区相加 9.58 万㎡,比全市多出的 0.01 是四舍五入)。
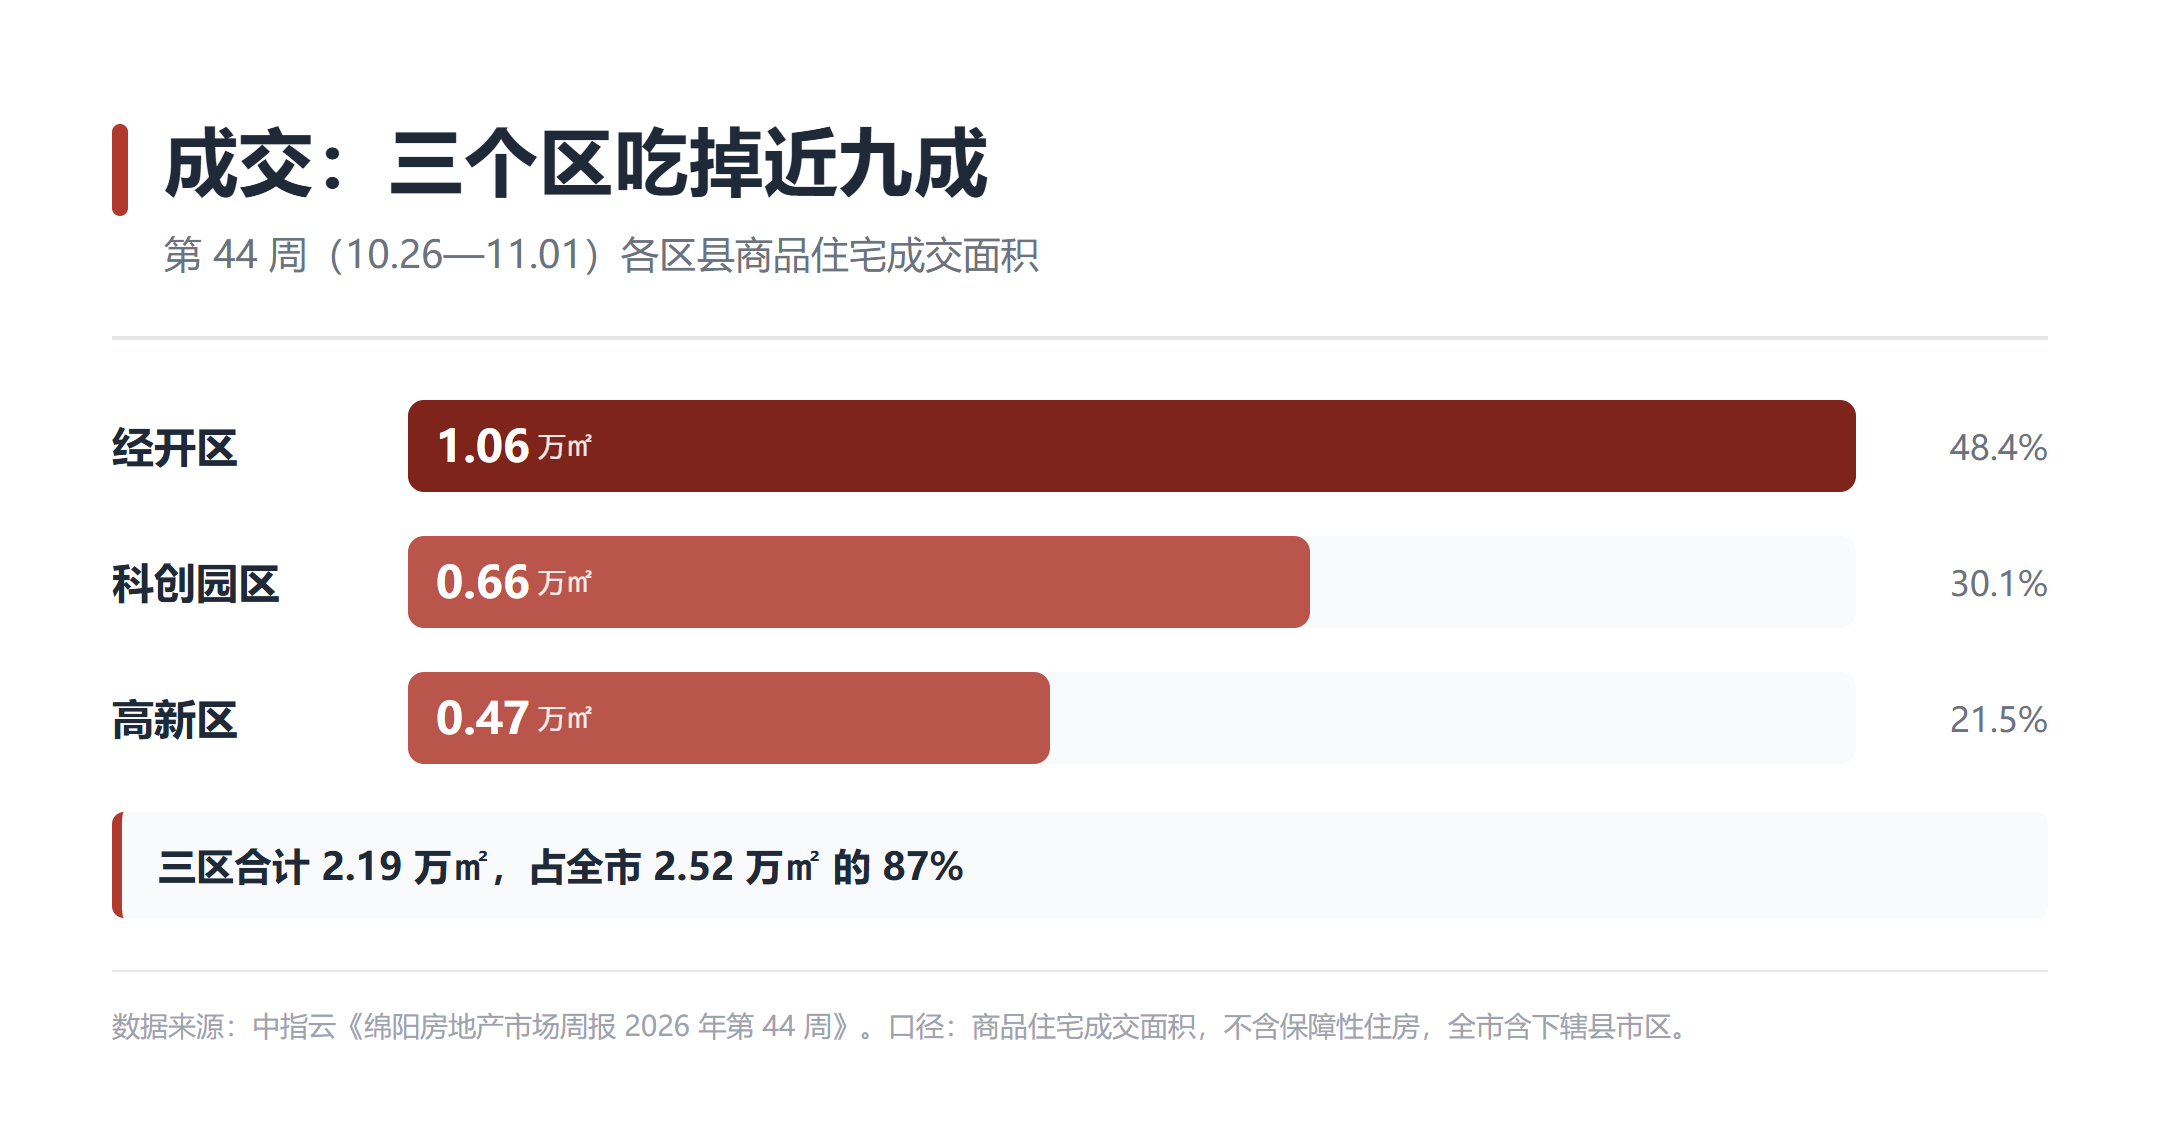
成交那头是另一种分布:经开区 1.06 万㎡、科创园区 0.66 万㎡、高新区 0.47 万㎡,三个区合起来 2.19 万㎡,占全市 2.52 万㎡ 的 87%。
两个数一比,差距就出来了。经开区这一周的供货是成交的 5.1 倍,高新区是 8.8 倍。
简单来说,你在高新区看房,是你在挑盘;在科创园区看房,是盘在挑你。
高新区这一边的账要这么算。优势是供应足、同类产品多,同一个面积段能连着比四五家,价格谈得动。劣势也在这儿:新货集中入市,意味着两三年后你转手时,同小区同户型还有一批邻居在卖。适合打算住满五年以上、不指望短期变现的人。
经开区同理,只是程度轻一些。它这一周 5.45 万㎡ 的新增供应是全市最多,1.06 万㎡ 的成交也是全市第一。两头都大,说明这是眼下绵阳最活跃的战场,也说明在这里选盘要比别处更细——活跃的地方,便宜和贵都藏着。
科创园区没有新货,成交却排第二
科创园区这一周的新增供应是零,成交 0.66 万㎡,全市第二。
没有新货还能成交,说明卖的是存货:早几年拿证的项目、尾盘、现房。
简单来说,这个板块现在不缺买家,缺的是房源。
对买房人,这是两件事。好的一面是所见即所得,楼层、朝向、采光都能实地看,不用对着图纸猜。不好的一面是选择少——你要的那个面积段、那个楼层,很可能就剩那么几套,价格也就没什么弹性。
科创园区适合急着入住、看重实景的人。反过来,如果你还想多比几家、把价格往下压一压,这两个月往经开区和高新区走,手里的牌更多。
报价和备案价之间,隔着一道缝
谈价的锚点在哪,这是个很具体的问题。
据本站 11 月 13 日的报道,科技城新区的华西龙景苑,参考均价是 7500 元/㎡,而它 10 月的备案成交均价是 5215 元/㎡。差 2285 元/㎡,按 100㎡ 算是 22.85 万元。
简单来说,置业顾问开口那一句一定是报价,你心里那一句应该按备案价来。
具体怎么问。让案场把同户型近三个月的成交备案价调出来,一页纸能看清。别问"最低多少",问"上个月同户型备案成交多少"。
也要说清楚,5215 元/㎡ 是备案口径,可能含特价房源,也有楼层朝向的差别,不代表每一套都拿得到。它的作用是给你一个下限感,不是给你一个可以拍桌子的价。
这条缝会不会收窄,看两个数
一个是每周新批上市的套数。854 套这种量级如果连着出现,说明开发端在抢窗口,供应压力只会更大。回落一大截,才说明这波集中放量过去了。
另一个是成交面积。这一周 2.52 万㎡,三个主力区占了 87%。如果连续几周往上走,才谈得上在消化。
这两个数每周都会更新一次,你不用等谁给结论,自己盯两周就能看出方向。
仓促决定这件事,在供应集中的时候最不划算。把三个动作串起来。
先看供应。你要看的那个区,这一周新批了多少、成交了多少,两个数一比,议价空间就在里面。
再定锚。报价是上限,备案成交价是参考下限,中间那道缝就是你谈判的余地。
最后卡时间。供应集中的区域,货是陆续放出来的,不用一次看完就签;供应见底的区域,看到合适的就得快一点。
现在这条缝是张开的。等 11 月上半月的周度数据出来,我们再看它收了多少。